Domain photovoltaik-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
photovoltaik-finanzierungen.de um.
Sind Sie am Kauf der Domain
photovoltaik-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaik-finanzierungen.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **


Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovative Quelle für erneuerbare Finanzierungen, Taschenbuch von Benedictta Dibia, Verlag Unser Wissen, 978-620-3-67693-8Innovative Quelle Für Erneuerbare Finanzierungen, Taschenbuch Von Benedictta Dibia, Verlag Unser Wissen, 978-620-3-67693-8, Seitenanzahl: 8039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kung Long WP7,2-12A F2 AGM Akku 12V 7,2Ah – passend für Photovoltaik SolarenergieKung Long WP7,2-12A F2 AGM Akku 12V 7,2Ah – passend für Photovoltaik Solarenergie Der Kung Long WP7,2-12A F2 AGM-Akku mit 12 V und 7,2 Ah ist in diesem Artikel als Ersatzakku passend für Photovoltaik Solarenergie zusammengestellt. Die Kombination aus wartungsfreier AGM-Technologie, kompakter Standardbauform und Faston-F2-Anschluss unterstützt einen schnellen, planbaren Austausch in der angegebenen Anwendung. Passend für Photovoltaik Solarenergie Die Zuordnung basiert auf dem genannten Gerätemodell beziehungsweise der angegebenen Akku- oder RBC-Referenz. Hersteller können innerhalb einer Modellreihe unterschiedliche Revisionen, Akkumengen, Steckverbinder oder Halterungen verwenden. Vergleichen Sie deshalb die vorhandene Ausführung vor dem Kauf. Camping-, Caravan- und Wohnwagenanwendungen kleine Solar- und Pufferstromsysteme mobile 12V-Verbraucher mit passender Ladetechnik Liefermenge und Akkusatz korrekt auswählen Der Artikel enthält 1 Akku mit jeweils 12 V und 7,2 Ah. Bei Geräten mit mehreren Batterien sollten alle Akkus des Satzes gleichzeitig erneuert werden. Gemischte alte und neue Batterien können Laufzeit, Ladeverhalten und Lebensdauer des gesamten Satzes beeinträchtigen. Kompatible Akku-Referenzen und Vergleichstypen Als Geräte-, Akku- oder Vergleichsreferenzen sind für diesen Artikel insbesondere CSB GP1270 / GP1272; Yuasa NP7-12; Fiamm FG20721 / FG20722; Multipower MP7.2-12 / MP7-12; Panasonic LC-R127R2PG1 relevant. Eine Referenznennung ist keine pauschale Freigabe: Spannung, Kapazität, Abmessungen, Anschlussbreite, Polung, Batterieanzahl, Verschaltung und Ladetechnik müssen übereinstimmen. Technische Daten je enthaltenem Akku Hersteller: Kung Long Modell: WP7,2-12A F2 Technologie: AGM / Blei-Vlies / VRLA Nennspannung: 12 V Kapazität: 7,2 Ah Energieinhalt: 86,4 Wh je Akku Abmessungen L × B × H: 151 × 65 × 94 mm Anschluss: Faston F2 6,3 mm Gewicht: ca. 2,4 kg je Akku Ausführung: wiederaufladbar, ventilreguliert und im normalen Betrieb wartungsfrei Wartungsfreie AGM-Technologie für zuverlässige Versorgung Die AGM-Technologie bindet den Elektrolyten im Glasfaservlies und ist im normalen Betrieb wartungsfrei. Der Akku eignet sich für Standby-, Puffer- und ausgewählte zyklische Anwendungen, sofern Ladetechnik und Entladetiefe zum Einsatz passen. Kompatibilität prüfen und Fehlbestellungen vermeiden Prüfen Sie vor der Bestellung die folgenden Punkte direkt am vorhandenen Akku, Akkupack oder Gerät: vollständige Geräte-, RBC- oder Akku-Referenz einschließlich möglicher Versionsangabe benötigte Batterieanzahl: 1 Akku Abmessungen je Akku: 151 × 65 × 94 mm Anschlussbreite und Polung: Faston F2 6,3 mm Verschaltung, Kabelsatz, Sicherung, Halterung und Ladetechnik der vorhandenen Ausführung Bei Unsicherheit helfen Fotos vom Typenschild, vom geöffneten Batteriefach, von den Steckern und von der vollständigen Akkuanordnung bei der eindeutigen Zuordnung. Lieferumfang 1x Kung Long WP7,2-12A F2 AGM-Akku 12V 7,2Ah17,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter




-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Innovative Quelle für erneuerbare Finanzierungen, Taschenbuch von Benedictta Dibia, Verlag Unser Wissen, 978-620-3-67693-8Innovative Quelle Für Erneuerbare Finanzierungen, Taschenbuch Von Benedictta Dibia, Verlag Unser Wissen, 978-620-3-67693-8, Seitenanzahl: 8039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kung Long WP7,2-12A F2 AGM Akku 12V 7,2Ah – passend für Photovoltaik SolarenergieKung Long WP7,2-12A F2 AGM Akku 12V 7,2Ah – passend für Photovoltaik Solarenergie Der Kung Long WP7,2-12A F2 AGM-Akku mit 12 V und 7,2 Ah ist in diesem Artikel als Ersatzakku passend für Photovoltaik Solarenergie zusammengestellt. Die Kombination aus wartungsfreier AGM-Technologie, kompakter Standardbauform und Faston-F2-Anschluss unterstützt einen schnellen, planbaren Austausch in der angegebenen Anwendung. Passend für Photovoltaik Solarenergie Die Zuordnung basiert auf dem genannten Gerätemodell beziehungsweise der angegebenen Akku- oder RBC-Referenz. Hersteller können innerhalb einer Modellreihe unterschiedliche Revisionen, Akkumengen, Steckverbinder oder Halterungen verwenden. Vergleichen Sie deshalb die vorhandene Ausführung vor dem Kauf. Camping-, Caravan- und Wohnwagenanwendungen kleine Solar- und Pufferstromsysteme mobile 12V-Verbraucher mit passender Ladetechnik Liefermenge und Akkusatz korrekt auswählen Der Artikel enthält 1 Akku mit jeweils 12 V und 7,2 Ah. Bei Geräten mit mehreren Batterien sollten alle Akkus des Satzes gleichzeitig erneuert werden. Gemischte alte und neue Batterien können Laufzeit, Ladeverhalten und Lebensdauer des gesamten Satzes beeinträchtigen. Kompatible Akku-Referenzen und Vergleichstypen Als Geräte-, Akku- oder Vergleichsreferenzen sind für diesen Artikel insbesondere CSB GP1270 / GP1272; Yuasa NP7-12; Fiamm FG20721 / FG20722; Multipower MP7.2-12 / MP7-12; Panasonic LC-R127R2PG1 relevant. Eine Referenznennung ist keine pauschale Freigabe: Spannung, Kapazität, Abmessungen, Anschlussbreite, Polung, Batterieanzahl, Verschaltung und Ladetechnik müssen übereinstimmen. Technische Daten je enthaltenem Akku Hersteller: Kung Long Modell: WP7,2-12A F2 Technologie: AGM / Blei-Vlies / VRLA Nennspannung: 12 V Kapazität: 7,2 Ah Energieinhalt: 86,4 Wh je Akku Abmessungen L × B × H: 151 × 65 × 94 mm Anschluss: Faston F2 6,3 mm Gewicht: ca. 2,4 kg je Akku Ausführung: wiederaufladbar, ventilreguliert und im normalen Betrieb wartungsfrei Wartungsfreie AGM-Technologie für zuverlässige Versorgung Die AGM-Technologie bindet den Elektrolyten im Glasfaservlies und ist im normalen Betrieb wartungsfrei. Der Akku eignet sich für Standby-, Puffer- und ausgewählte zyklische Anwendungen, sofern Ladetechnik und Entladetiefe zum Einsatz passen. Kompatibilität prüfen und Fehlbestellungen vermeiden Prüfen Sie vor der Bestellung die folgenden Punkte direkt am vorhandenen Akku, Akkupack oder Gerät: vollständige Geräte-, RBC- oder Akku-Referenz einschließlich möglicher Versionsangabe benötigte Batterieanzahl: 1 Akku Abmessungen je Akku: 151 × 65 × 94 mm Anschlussbreite und Polung: Faston F2 6,3 mm Verschaltung, Kabelsatz, Sicherung, Halterung und Ladetechnik der vorhandenen Ausführung Bei Unsicherheit helfen Fotos vom Typenschild, vom geöffneten Batteriefach, von den Steckern und von der vollständigen Akkuanordnung bei der eindeutigen Zuordnung. Lieferumfang 1x Kung Long WP7,2-12A F2 AGM-Akku 12V 7,2Ah17,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
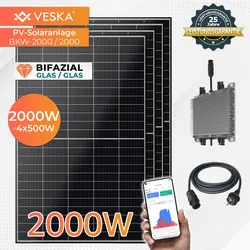
Balkonkraftwerk 2000W/2000W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDie Premium- Solaranlage 2000/2000W mit Bifazialen Glas/Glas Paneelen von VESKA® ist vielseitig einsetzbar und kann am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im Garten installiert werden. Der erzeugte Strom wird anschl699,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
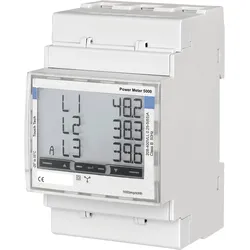
BOSCH Power Meter PM5000 F für PC7000i S mit Photovoltaik-AnlageBosch Power Charge 7000i – intelligente Wallbox für komfortables Laden von Elektro- und Hybridfahrzeugen Die Bosch Power Charge 7000i Ladestation ist eine moderne und zuverlässige Wallbox für das Laden aller Elektro- und Hybridfahrzeuge mit Typ-2-Anschluss (IEC 62196-2). Sie überzeugt durch hohe Sicherheit, einfache Bedienung und smarte Vernetzungsmöglichkeiten für den privaten und halböffentlichen Einsatz. Dank der Integration in das Bosch Energiemanagementsystem ermöglicht die Wallbox ein effizientes und nachhaltiges Laden – zum Beispiel mit selbst erzeugtem Photovoltaik-Strom. So wird Elektromobilität besonders wirtschaftlich und umweltfreundlich. Smarte Steuerung per App und Netzwerk Die Ladestation lässt sich komfortabel über LAN oder WLAN in das Heimnetzwerk einbinden und über die Bosch HomeCom Easy App steuern. Dadurch behalten Nutzer jederzeit den Überblick über Ladevorgänge und ...221,28 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.